Vos difficultés

Des dépenses d’innovation qui laissent la base de calcul incertaine

Le calcul du CII doit rapprocher les opérations d’innovation, leur période, les dépenses comptabilisées et les justificatifs. La base devient incertaine si ces sources divergent.

  • Les travaux éligibles doivent être distingués de la recherche, des adaptations et des activités courantes.
  • Temps, sous-traitance, amortissements et dépenses doivent être rattachés aux opérations.
  • Subventions, aides et déductions doivent être intégrées sans double compte.
  • Les ventilations entre CII, CIR et dépenses exclues doivent coïncider.
  • Le montant doit se rapprocher des comptes, pièces et méthodes retenues.
Leurs enjeux

Cette base incertaine fragilise le montant du CII et sa justification

Lorsque cette base reste incertaine, le montant du CII peut s’éloigner des dépenses éligibles et devenir difficile à expliquer à la direction, à l’expert-comptable ou à l’administration.

  • Une opération mal qualifiée peut inclure des dépenses courantes ou exclure des travaux pertinents.
  • Des temps ou coûts mal ventilés peuvent créer des doubles comptes.
  • Une aide non déduite ou une mauvaise période peut fausser le calcul.
  • Des écarts entre tableaux, comptabilité et pièces fragilisent la déclaration.
  • Une méthode non reconduite compromet la continuité entre exercices.

La solution : Klarc pour le calcul du CII

Un calcul documenté pour fiabiliser cette base et maîtriser le montant déclaré

Pour fiabiliser cette base, Klarc transforme les données financières des opérations déjà qualifiées en un calcul documenté du CII. L’intervention relie chaque montant à sa nature, à sa période, au projet concerné, à la règle appliquée et aux éléments disponibles pour le justifier.

  • Nous cadrons les opérations et l’exercice à chiffrer, puis recensons les postes de dépenses à examiner sans refaire l’analyse d’éligibilité technique.
  • Nous affectons les coûts directs et partagés, vérifions les clés de répartition, les dépenses externes et les pièces qui soutiennent les montants retenus.
  • Nous intégrons les aides et les éventuels recoupements, appliquons les règles, plafonds et taux du millésime concerné, puis distinguons les montants confirmés, réservés ou écartés.
  • Nous rapprochons le résultat des comptes et remettons un calcul détaillé avec ses sources, ses hypothèses et ses écarts, prêt à être revu par votre direction financière et vos conseils.

Vous disposez ainsi d’un montant compréhensible et reproductible pour préparer la suite de votre procédure CII. Le calcul ne remplace ni le dossier technique, ni les formulaires déclaratifs, et ne garantit pas la position de l’administration.

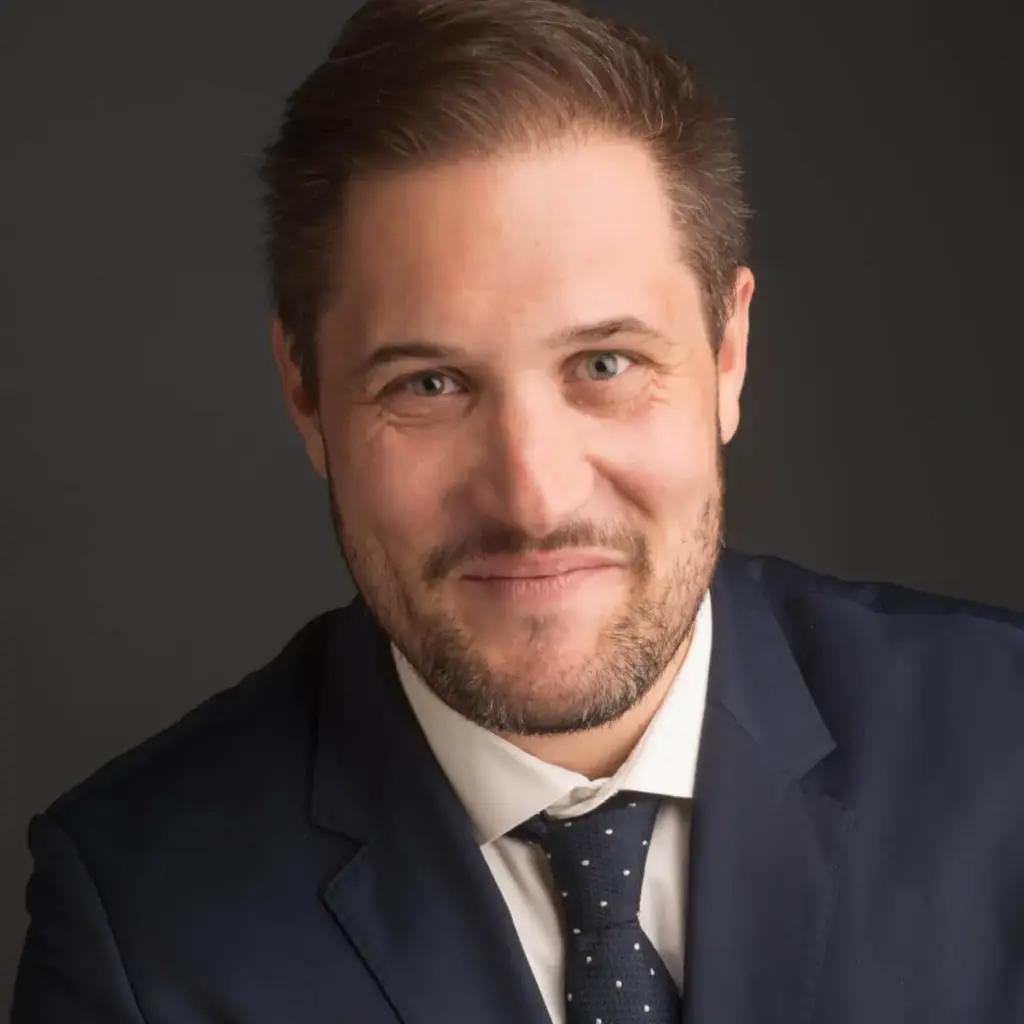
Photo de profil de Maître Benjamin Visser, auteur de cette page.
Votre contact

Maître Benjamin Visser : Avocat fiscaliste

Benjamin Visser est avocat fiscaliste au barreau de Toulouse. Il est ingénieur de formation, titulaire d’un master en finance d’entreprise et d’un master en droit des affaires de l’Université Toulouse 1 Capitole. Il détient également le certificat d’aptitude à la profession d’avocat.

Après une première expérience en analyse financière d’entreprises innovantes, il a travaillé à partir de 2013 dans le conseil en financement de l’innovation avant de devenir avocat. Son parcours associe droit fiscal, droit des affaires, ingénierie et finance d’entreprise.

Logo 5910 : Klarc réunit avocats et conseils en propriété industrielle (CNCPI) : brevets, marques, CIR, CII, JEI, IP Box et droit des affaires. Toulouse et Lyon.

Déroulement d’une mission portant sur le calcul du CII

Cadrer les opérations et l’exercice

Nous confirmons les projets déjà qualifiés, la période à calculer, les entités concernées et les sources financières à mobiliser.

Affecter les dépenses et leurs preuves

Nous relions les coûts aux opérations, examinons les pièces disponibles et définissons des clés explicites pour les temps, équipements ou charges partagés.

Appliquer les règles et arbitrer les montants

Nous traitons les aides et recoupements, appliquons les règles, plafonds et taux de l’exercice, puis séparons les montants retenus, réservés et écartés.

Rapprocher les comptes et remettre le calcul

Nous expliquons les écarts, vérifions le total et livrons un tableau détaillé reliant chaque montant à sa source, à sa règle et à son statut.

Klarc logo

Pourquoi choisir Klarc pour le calcul du CII?

Voici quelques-uns des avantages à choisir Klarc comme conseil en financement de l’innovation.

Périmètre de calcul délimité

Le chiffrage part des opérations déjà qualifiées et de l’exercice convenu ; l’éligibilité technique et le dossier justificatif restent des missions distinctes.

Clés de répartition explicitées

Chaque partage de temps, d’équipement ou de charge repose sur une méthode décrite et sur les données disponibles pour la soutenir.

Montants réservés ou écartés identifiés

Les pièces manquantes, hypothèses, doubles comptes possibles et écarts comptables apparaissent séparément au lieu d’être absorbés dans le total.

Tableau relié aux comptes et justificatifs

Le livrable permet de retrouver l’origine, le traitement et le statut de chaque montant afin que le calcul puisse être relu et reproduit.

Témoignages sur le calcul du CII avec Klarc

Questions fréquentes sur le calcul du CII

Nous répondons à vos interrogations les plus fréquentes sur le calcul du CII. Pour toute autre question, n’hésitez pas à utiliser le formulaire de contact, votre conseil en financement de l’innovation vous répondra.

Quel prérequis faut-il avant de calculer le CII ?

Il faut un périmètre d’opérations et de périodes suffisamment défini : produits, prototypes ou installations pilotes concernés, travaux retenus et responsables des données. Klarc vérifie ce prérequis avant de demander les extractions financières.

Quels documents transmettre pour commencer le calcul ?

Le livrable principal est un tableau d’assiette CII réconcilié, accompagné des hypothèses, clés de ventilation, exclusions, paramètres appliqués et références aux justificatifs. Une note signale aussi les écarts et compléments à arbitrer.

Quel est le livrable principal ?

Klarc remet un tableau d’assiette CII réconcilié avec la comptabilité, accompagné des hypothèses, clés de ventilation, exclusions, paramètres appliqués et références aux justificatifs. Une note signale aussi les écarts ou données manquantes afin que l’entreprise puisse arbitrer et valider sa position avant la déclaration.

Quelles dépenses sont examinées ?

Les temps sont ventilés à partir des données disponibles, d’une méthode explicite et d’un rapprochement avec les personnes, tâches, projets et périodes concernés. Les approximations ou données manquantes sont signalées avant validation.

Comment les temps du personnel sont-ils ventilés ?

La ventilation part des données disponibles et d’une méthode explicite reliant personnes, opérations, projets et périodes. Klarc rapproche les relevés des éléments techniques et comptables, documente les clés retenues et signale les approximations. Il ne reconstitue pas artificiellement une précision que les pièces de l’exercice ne permettent pas d’établir.

Le calcul comprend-il le dossier technique ou garantit-il le montant ?

Non. Le calcul produit une estimation et une piste financière documentées à partir du périmètre transmis. L’entreprise valide sa déclaration et l’administration conserve son pouvoir de contrôle sur les opérations, dépenses et paramètres appliqués.

Sources

Sources et références

Les références utilisées pour cette page sont présentées ci-dessous. Les dates de consultation et les éléments étayés sont indiqués lorsqu’ils sont disponibles.
Prendre rendez-vous

Choisissez un créneau ci-après pour rencontrer un membre de l’équipe Klarc.