
Crédit d’Impôt Recherche (CIR)
Vérifiez si vos travaux relèvent du CIR pour bénéficier d’un crédit d’impôt de 30 % sur vos dépenses de R&D éligibles.
Un même programme d’innovation peut mêler recherche, conception, collaboration, actifs et revenus, sans relever partout des mêmes règles fiscales. L’entreprise doit relier chaque dispositif à des travaux réels, à une période, une entité et des dépenses identifiables.
Sans ce rapprochement, une estimation peut paraître favorable tout en reposant sur un périmètre imprécis. Une dépense mal affectée, comptée deux fois ou insuffisamment reliée aux travaux fragilise le calcul et sa compréhension.
Klarc décrit en langage simple les aides qui peuvent correspondre à votre situation, calcule une estimation et indique les documents manquants. Le dossier final rattache chaque dépense aux travaux réalisés et signale les exclusions ou incertitudes. Aucun avantage fiscal n’est garanti.
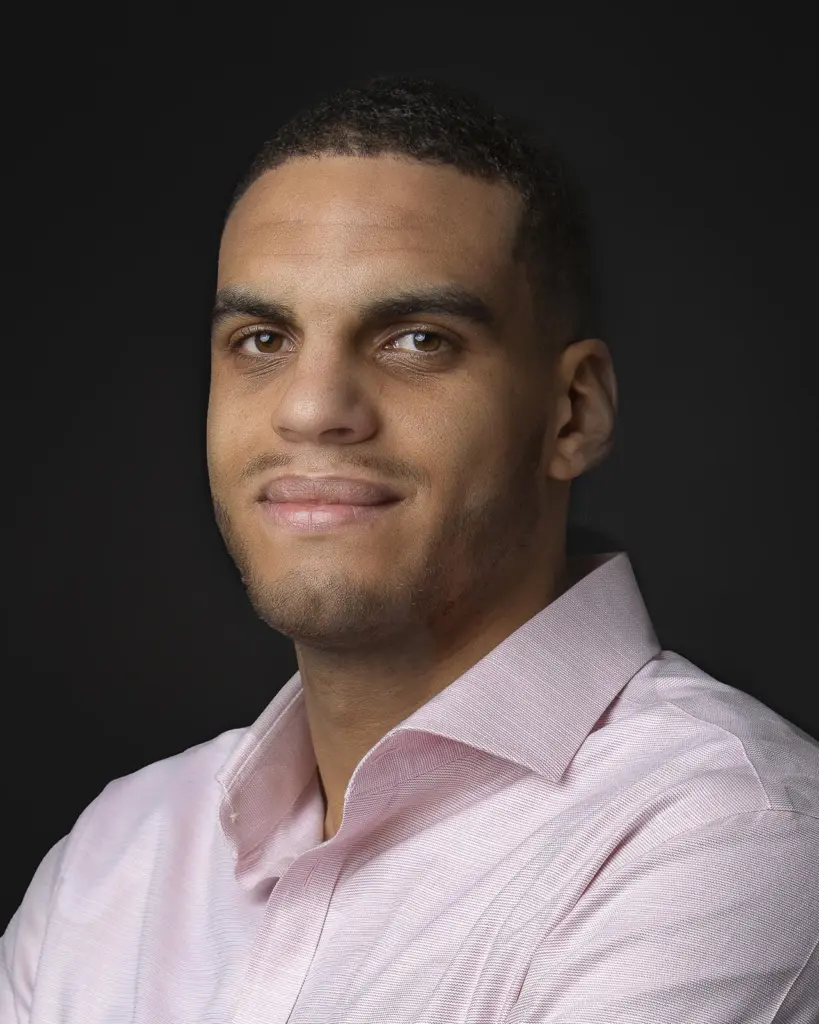
Samuel Bélé est responsable de mission chez Klarc et ancien inspecteur des finances publiques. Il est titulaire d’un master en droit public et a été formé à l’École nationale des finances publiques.Au sein de l’administration, il a exercé dans un pôle de contrôle et d’expertise, avec une pratique du contrôle sur pièces, de l’analyse fiscale et des échanges avec les contribuables et les entreprises. Il a ensuite rejoint Klarc comme juriste avant de devenir responsable de mission.Au sein de l’équipe, il travaille aux côtés de Maître Benjamin Visser, avocat au barreau de Toulouse, sur les questions de fiscalité de l’innovation, de contrôle fiscal et de contentieux.

Nous examinons les difficultés rencontrées, les travaux réalisés, les personnes impliquées et les résultats obtenus.
Nous expliquons les dispositifs adaptés, leurs conditions et les raisons d’écarter les autres.
Nous relions les dépenses aux travaux et vérifions qu’aucune somme n’est comptée deux fois.
Nous réunissons calculs, explications et pièces pour la déclaration et les éventuelles questions ultérieures.
Voici quelques-uns des avantages à choisir Klarc comme conseil en fiscalité de l’innovation.
Consultez nos publications ci-dessous pour en savoir plus sur la fiscalité de l’innovation.


Lorsque la décision porte sur les projets, opérations, dépenses, aides, statuts, actifs, revenus, entités et périodes et que le périmètre, les preuves ou les responsabilités restent à clarifier. Un cadrage précoce permet de repérer les données manquantes et d’éviter d’engager trop tôt des travaux spécialisés ou une négociation.
Préparez les documents décrivant les projets, opérations, dépenses, aides, statuts, actifs, revenus, entités et périodes, les contrats, données financières et techniques, calendriers, versions antérieures et décisions déjà prises. Klarc complète la liste après avoir défini l’usage, la date, les entités concernées et les destinataires du livrable.
Elle comprend le cadrage, la collecte, l’analyse des écarts, la coordination des contributeurs et la préparation du livrable suivant : une cartographie, une note d’arbitrage et une feuille de route attribuant modules, pièces et responsabilités. Le périmètre exact, les validations externes et les modalités de suivi sont arrêtés avant la production finale.
La mission suit généralement cinq temps : cadrage, collecte, vérification, analyse et restitution. Cette séquence s’adapte à la qualité des données, aux échéances et aux tiers impliqués. Chaque étape produit une sortie identifiable et une liste de décisions ou compléments attendus.
Elle ne couvre pas automatiquement le calcul, le dossier technique ou la déclaration complète de chaque régime. Klarc signale cette frontière dès le cadrage et oriente vers la prestation ou le professionnel compétent lorsque le dossier exige une analyse, une validation ou un mandat distinct.
Non. Klarc documente les faits, méthodes, hypothèses et limites afin d’améliorer la qualité de la décision. Le résultat final peut dépendre de l’entreprise, des parties, des financeurs, de l’administration, des textes applicables ou des conditions de marché.
Sans engagement
Évaluer les enjeux spécifiques de votre projet
Identifier les premières pistes d’actions prioritaires
Nous vous proposons un plan d’accompagnement adapté à vos besoins et ressources