Contentieux CIR : défendre votre position à chaque stade
Un différend CIR qui met en jeu votre position fiscale et vos options de recours
Un contentieux CIR combine une procédure fiscale à maîtriser, la réalité scientifique des travaux, les dépenses rattachées et vos objectifs. Contrôle, rectification, refus, réclamation ou instance imposent des actes et délais différents.
- Identifier chaque motif, montant, échéance et voie encore ouverte.
- Relier état de l’art, verrous, essais et contributeurs aux pièces techniques.
- Rapprocher temps, prestations, amortissements, aides, comptes et déclarations.
- Déterminer les points à défendre, corriger ou concéder.
Ce différend non maîtrisé fragilise votre défense, votre trésorerie et vos recours
Lorsque les délais courent, une réponse incomplète peut laisser un chef déterminant sans traitement et fermer une option procédurale. Les preuves techniques ou comptables deviennent aussi plus difficiles à reconstituer au fil du différend.
- Un motif mal compris affaiblit les observations et recours suivants.
- Une exposition mal chiffrée désorganise trésorerie, garanties et décisions.
- Des pièces contradictoires réduisent la crédibilité de la démonstration.
- Une stratégie dispersée accroît les coûts et le risque procédural.
La solution : Klarc pour le contentieux du CIR
Une défense coordonnée pour maîtriser le différend et préserver vos options de recours
Pour maîtriser ce différend, Klarc vous accompagne avec un avocat en droit fiscal afin d’articuler l’analyse fiscale, la réalité scientifique des travaux, les données financières et les exigences de la procédure. L’intervention est calibrée au stade du dossier : contrôle ou rectification, refus de créance ou de remboursement, réclamation, instance juridictionnelle, exécution d’une décision ou voie de recours encore ouverte.
- Klarc qualifie les actes reçus, les chefs de contestation, les montants, les délais et les objectifs, puis compare les options de défense globale ou ciblée, de correction, de concession, d’échange, de réclamation ou de recours.
- Klarc confronte chaque motif aux travaux, à l’état de l’art, aux verrous, aux essais, aux contributeurs, aux dépenses, aux comptes et aux déclarations afin de construire une chaîne de preuve traçable et de rendre visibles les lacunes ou contradictions.
- Klarc coordonne les équipes scientifiques et financières avec l’avocat en droit fiscal pour préparer les observations, réponses, réclamations, mémoires, pièces et échanges adaptés, ainsi que l’audience éventuelle, sans confondre expertise technique et argument juridique.
- Klarc suit les nouvelles demandes et la décision, chiffre leurs conséquences, puis organise selon le cas le paiement, les garanties ou le sursis pertinents, le dégrèvement ou remboursement, une issue négociée légalement possible, l’appel ou une autre suite ouverte, sans garantir la décision de l’administration ou de la juridiction.
L’entreprise dispose ainsi d’une position hiérarchisée, de preuves rattachées à chaque chef, d’une exposition financière explicable et d’un plan d’action qui répartit clairement les décisions, les actes de procédure et le suivi entre les intervenants.
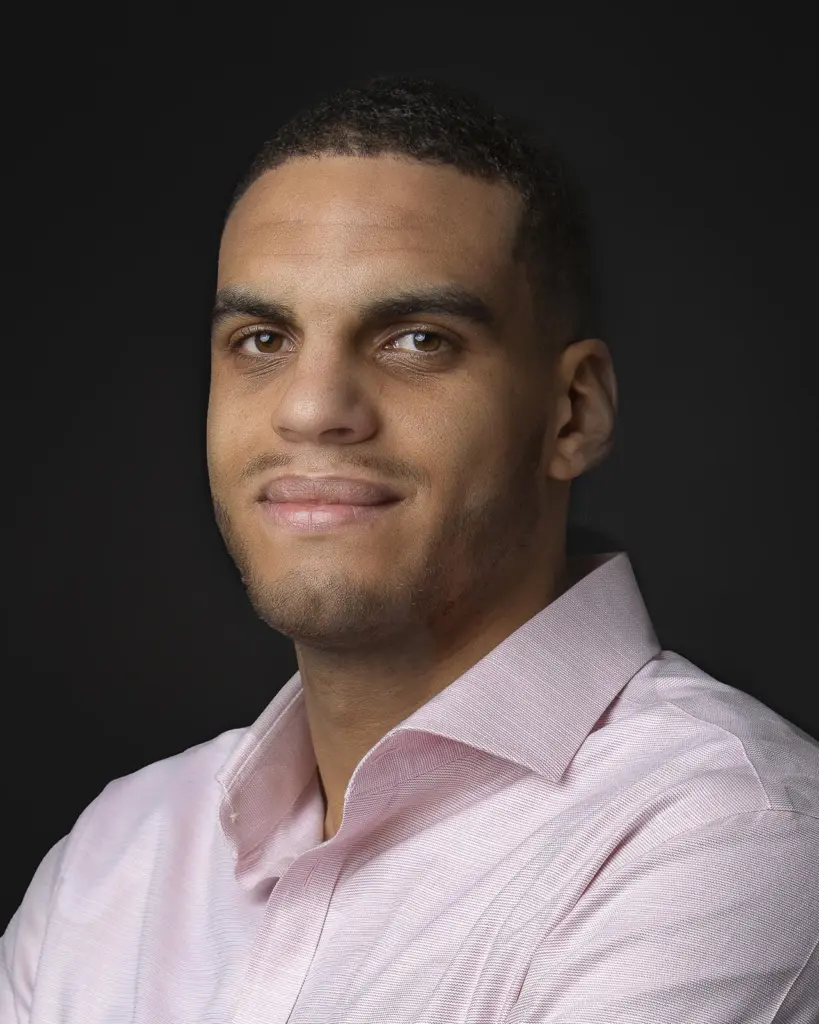
Monsieur Samuel Bélé : Responsable de mission
Samuel Bélé est responsable de mission chez Klarc et ancien inspecteur des finances publiques. Il est titulaire d’un master en droit public et a été formé à l’École nationale des finances publiques.Au sein de l’administration, il a exercé dans un pôle de contrôle et d’expertise, avec une pratique du contrôle sur pièces, de l’analyse fiscale et des échanges avec les contribuables et les entreprises. Il a ensuite rejoint Klarc comme juriste avant de devenir responsable de mission.Au sein de l’équipe, il travaille aux côtés de Maître Benjamin Visser, avocat au barreau de Toulouse, sur les questions de fiscalité de l’innovation, de contrôle fiscal et de contentieux.


Déroulement d’une mission portant sur le contentieux du CIR
Qualifier le différend, son stade et les délais
Identifier les actes reçus, les chefs contestés, les exercices, projets, dépenses, montants, échéances et voies encore ouvertes afin de fixer les objectifs et le périmètre de la défense.
Éprouver les faits, les calculs et les preuves
Confronter les motifs aux travaux de recherche, à l’état de l’art, aux essais, aux contributeurs, aux temps, aux dépenses, aux comptes, aux déclarations et aux pièces déjà produites.
Choisir la stratégie et préparer les actes
Arbitrer les points à défendre, expliquer, corriger ou concéder, puis préparer avec l’avocat en droit fiscal les observations, réclamations, mémoires, pièces, échanges ou audience adaptés au stade.
Suivre la décision, son exécution et les recours
Traiter les demandes nouvelles et les conséquences financières, organiser le paiement, le dégrèvement ou le remboursement, puis décider et préparer toute suite ou voie de recours effectivement ouverte.
Pourquoi choisir Klarc pour le contentieux du CIR?
Voici quelques-uns des avantages à choisir Klarc comme avocat en droit fiscal.
Stratégie adaptée au stade du contentieux
Preuves techniques et fiscales reliées chef par chef
Actes et échanges coordonnés avec l’avocat fiscal
Décision et conséquences suivies sans résultat garanti
Avis clients sur le cabinet Klarc
Osmosis
Night
GA Smart Building

The Island Cosmetics

Nova Proto

Althea
Questions fréquentes sur le contentieux du CIR
Lorsqu’un acte ou un grief identifiable concerne une déclaration CIR : demande détaillée, contrôle, proposition de rectification, rejet ou phase de recours. Pour une revue sans acte reçu, un diagnostic ou un dossier CIR est généralement plus adapté.
L’acte reçu avec ses annexes, les déclarations et calculs concernés, le dossier technique, les échanges antérieurs, les contrats, factures, temps et pièces contemporaines des projets discutés.
La mission reconstitue l’état des connaissances, les difficultés, hypothèses, essais, résultats et contributions du projet, puis relie chaque affirmation aux documents disponibles. Les lacunes ou contradictions sont signalées avant la rédaction des observations.
Klarc prépare et structure les éléments techniques et fiscaux. Lorsqu’une représentation, un acte ou une stratégie juridique spécifique est requis, Klarc est en mesure d’assurer la représentation de ses clients.
Pas nécessairement. Les possibilités de réponse et de recours dépendent de l’acte, de la phase et des délais applicables, qui doivent être vérifiés pour le dossier concerné.
Non. Il améliore la cohérence et la traçabilité de la réponse, mais l’administration ou la juridiction compétente conserve son pouvoir d’appréciation. Klarc expose donc les limites documentaires et les incertitudes sans promettre l’issue.
Sources et références


Discutons de votre projet
Sans engagement
Évaluer les enjeux spécifiques de votre projet
Identifier les premières pistes d’actions prioritaires
Nous vous proposons un plan d’accompagnement adapté à vos besoins et ressources