

Agrément CIR
Préparez une demande d’agrément CIR en présentant une opération de recherche réelle, les compétences mobilisées et les preuves attendues.
Vos travaux de recherche, vos données techniques et vos dépenses doivent former un même périmètre pour soutenir une déclaration de CIR. L’éligibilité ne découle ni du caractère innovant ni du coût du projet : elle suppose de caractériser les difficultés scientifiques ou techniques rencontrées, les connaissances disponibles, la démarche et les résultats de l’exercice.
Une éligibilité incertaine affecte le périmètre des opérations retenues, le calcul du crédit d’impôt et la capacité à expliquer la déclaration. Plus les faits et dépenses sont reconstitués tardivement, plus il devient difficile de distinguer une preuve réelle d’une interprétation postérieure.
Pour établir cette éligibilité et rendre le montant justifiable, Klarc organise une démarche commune aux équipes techniques et financières, depuis le cadrage des opérations jusqu’à la préparation de la déclaration et du dossier conservé. L’intervention s’adapte aux travaux, aux dépenses, aux échéances et au niveau de preuve réellement disponibles, sans présenter une position incertaine comme acquise.
L’entreprise conserve la responsabilité des informations transmises et de sa déclaration. L’administration demeure libre d’apprécier les opérations et les dépenses. La mission fournit une position documentée, un calcul explicable, des réserves visibles et un processus que les équipes peuvent mettre à jour.
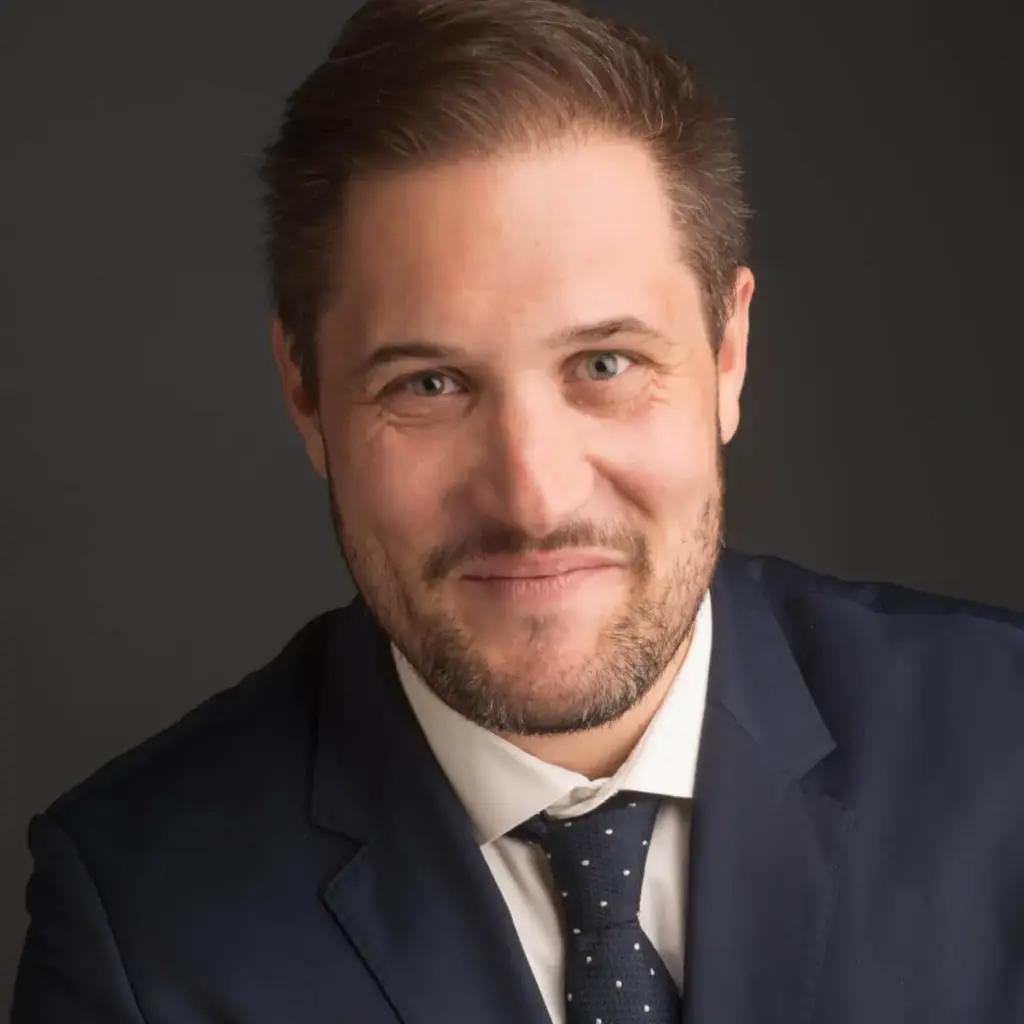
Benjamin Visser est avocat fiscaliste au barreau de Toulouse. Il est ingénieur de formation, titulaire d’un master en finance d’entreprise et d’un master en droit des affaires de l’Université Toulouse 1 Capitole. Il détient également le certificat d’aptitude à la profession d’avocat.
Après une première expérience en analyse financière d’entreprises innovantes, il a travaillé à partir de 2013 dans le conseil en financement de l’innovation avant de devenir avocat. Son parcours associe droit fiscal, droit des affaires, ingénierie et finance d’entreprise.
Klarc identifie les entités, exercices, projets, objectifs, aides éventuelles, déclarations antérieures, responsables internes et dates utiles afin de fixer le périmètre réel de la démarche.
Les connaissances disponibles, difficultés scientifiques ou techniques, hypothèses, essais, résultats, activités courantes, contributeurs et documents existants sont analysés pour établir les opérations retenues et les réserves.
Les temps, rémunérations, équipements, prestations, aides et autres postes applicables sont rattachés aux opérations, puis le calcul est rapproché des données RH, comptables et fiscales avec ses hypothèses et exclusions.
Klarc organise les informations et validations nécessaires au dépôt, finalise le dossier de justification, signale les limites, prévoit la conservation des pièces et prépare les équipes aux mises à jour ou demandes ultérieures.
Voici quelques-uns des avantages à choisir Klarc comme conseil en fiscalité de l’innovation.
Consultez nos publications ci-dessous pour en savoir plus sur l’accompagnement au crédit d’impôt recherche (CIR).
Klarc peut intervenir pendant l’exercice pour organiser la documentation, avant la déclaration pour qualifier et calculer, ou après un dépôt pour revoir le dossier et préparer un échange. Une intervention en amont facilite la collecte des versions, essais, temps et décisions contemporains des travaux.
La liste des projets, présentations techniques, comptes rendus, essais, versions, temps, organigrammes, contrats, factures, données comptables, aides reçues et déclarations antérieures. Klarc établit ensuite un plan de collecte par projet et période, sans exiger que tout soit déjà classé.
Il peut couvrir la qualification, le dossier technique, le rapprochement comptable, les contrôles du calcul et la préparation des formulaires selon le périmètre convenu. Les services spécialisés du parcours CIR permettent aussi de traiter séparément l’éligibilité, le calcul ou la constitution du dossier.
Les éléments disponibles sont reconstitués et comparés aux personnes ayant conduit les travaux, aux versions et aux données comptables. Les lacunes sont consignées. Klarc n’invente pas de preuve manquante et présente les options : compléter, réduire le périmètre, renforcer la réserve ou écarter l’opération.
Oui, selon le périmètre convenu. La première étape consiste à rapprocher la déclaration, le calcul, le dossier technique et les pièces, puis à établir une chronologie des demandes et réponses. Le service spécialisé de contentieux CIR traite les situations qui nécessitent une contestation distincte.
Non. Klarc prépare une position qualifiée, calculée et documentée à partir des faits et règles applicables. L’administration conserve son pouvoir d’appréciation sur l’éligibilité, les dépenses, le montant et les suites d’une demande ou d’un contrôle.
Sans engagement
Évaluer les enjeux spécifiques de votre projet
Identifier les premières pistes d’actions prioritaires
Nous vous proposons un plan d’accompagnement adapté à vos besoins et ressources