Évaluation financière d’une marque
Une assiette de valorisation de la marque qui reste à établir
Évaluer financièrement une marque suppose de définir l’actif, la date et l’objectif de l’évaluation, puis d’isoler la contribution économique réellement attribuable au signe. La notoriété, la valeur comptable ou un indicateur commercial ne suffisent pas seuls.
- Les titres, territoires, usages, licences, charges et contestations délimitent les droits exploitables.
- Les revenus, marges, redevances, prévisions et risques doivent être distingués du goodwill et des autres actifs.
- Les méthodes par les revenus, le marché ou les coûts reposent sur des hypothèses et preuves différentes.
Une assiette de valorisation de la marque mal établie qui fragilise opérations et arbitrages
Une assiette mal définie peut transformer la valeur avancée en repère trompeur lors d’une cession, licence, opération de financement, réorganisation ou décision de portefeuille. Elle rend aussi le raisonnement plus difficile à expliquer aux parties et conseils concernés.
- Un prix, une redevance ou un apport peut reposer sur un périmètre incomplet.
- Des droits fragiles, restrictions, litiges ou dépendances peuvent être sous-estimés.
- Des hypothèses non sourcées sur les comparables, taux, scénarios ou durées fragilisent la négociation, la gouvernance et la traçabilité de la décision.
La solution : Klarc pour l’évaluation financière d’une marque
Une évaluation documentée pour établir l’assiette de valorisation de la marque et défendre sa valeur
Pour établir cette assiette de valorisation de la marque, Klarc cadre l’objectif, la base de valeur, la date, les utilisateurs et le niveau d’analyse, puis combine l’examen des droits avec celui des données économiques, financières, opérationnelles et de marché. Les faits, sources et hypothèses sont distingués, les conflits sont vérifiés et les informations sensibles sont traitées dans un cadre défini. Cette démarche conduit à une valeur ou une fourchette documentée, que ses destinataires peuvent comprendre, discuter et utiliser pour la décision visée.
- Délimiter les marques, territoires, produits et services concernés, puis vérifier la titularité, les enregistrements, usages, renouvellements, licences, accords, sûretés, charges, contestations, distinctivité, dépendances et risques d’exploitabilité.
- Rassembler et normaliser les données commerciales, opérationnelles, comptables, prévisionnelles et de marché, puis isoler la contribution attribuable à la marque, ses facteurs de valeur, sa durée de vie économique et ses vulnérabilités.
- Sélectionner les approches adaptées aux preuves disponibles : revenus et redevances économisées, marché, coûts ou allocation de revenus lorsque celle-ci est justifiée. Documenter les comparables et calculs, rapprocher les résultats sans moyenne mécanique et tester les hypothèses déterminantes par scénarios et sensibilités.
- Restituer un rapport précisant l’objectif, la date, l’assiette, les sources, les méthodes, la valeur ou la fourchette et ses limites, puis préparer sa présentation pour une opération, une négociation, un audit, une décision de financement, de gouvernance ou de portefeuille.
L’évaluation éclaire une décision sans garantir un prix, une redevance, un financement, une issue contentieuse ni l’acceptation du résultat par un auditeur, une administration, une juridiction ou une contrepartie. Lorsqu’un dossier requiert une expertise comptable réglementée, fiscale, successorale, transactionnelle ou judiciaire, un avis de droit étranger ou un calcul autonome de préjudice, Klarc délimite son intervention et coordonne les interfaces utiles avec les professionnels compétents. Le rapport peut être actualisé si la date, les droits, les données, le marché ou les hypothèses évoluent.
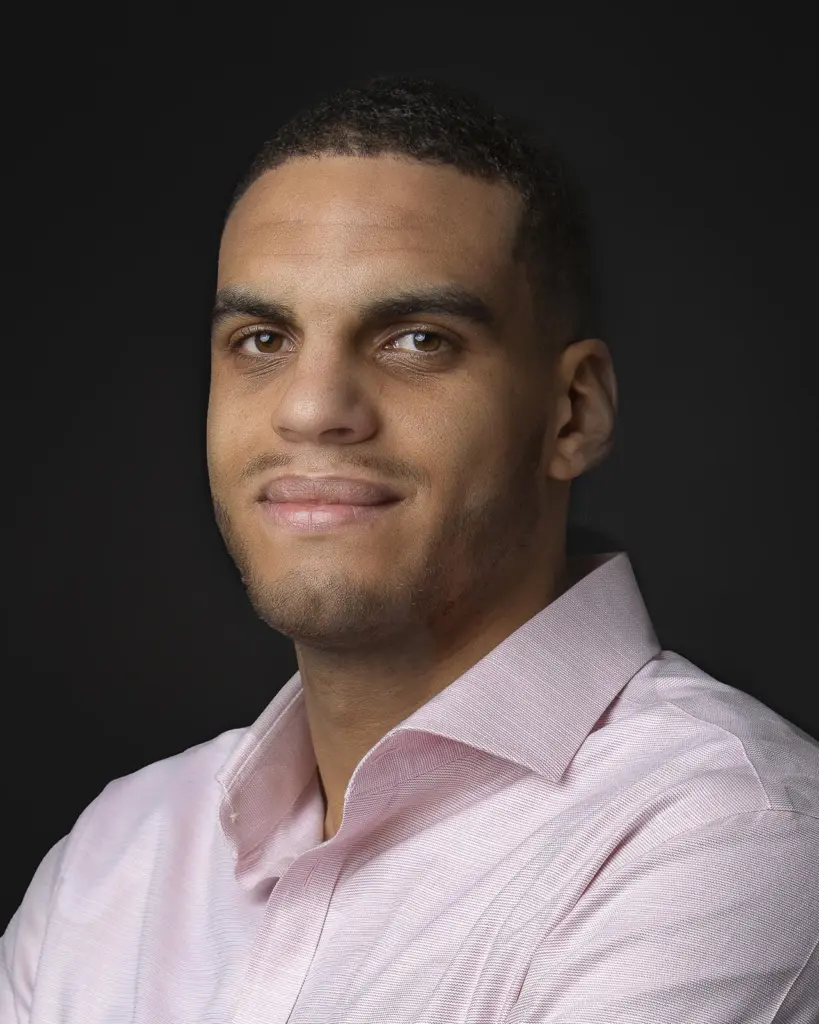
Monsieur Samuel Bélé : Responsable de mission
Samuel Bélé est responsable de mission chez Klarc et ancien inspecteur des finances publiques. Il est titulaire d’un master en droit public et a été formé à l’École nationale des finances publiques.Au sein de l’administration, il a exercé dans un pôle de contrôle et d’expertise, avec une pratique du contrôle sur pièces, de l’analyse fiscale et des échanges avec les contribuables et les entreprises. Il a ensuite rejoint Klarc comme juriste avant de devenir responsable de mission.Au sein de l’équipe, il travaille aux côtés de Maître Benjamin Visser, avocat au barreau de Toulouse, sur les questions de fiscalité de l’innovation, de contrôle fiscal et de contentieux.


Déroulement d’une mission portant sur l’évaluation financière d’une marque
Cadrer la décision et l’assiette
Préciser l’objectif, la base de valeur, la date, les utilisateurs, le niveau d’analyse, les marques, les territoires et les informations nécessaires.
Vérifier les droits et analyser les données
Examiner la titularité, les enregistrements, usages, licences, charges, contestations et dépendances, puis relier les données économiques, financières et de marché à la marque.
Modéliser, rapprocher et tester la valeur
Choisir les approches adaptées, documenter comparables, calculs et hypothèses, rapprocher les résultats et mesurer l’effet des scénarios et sensibilités.
Restituer et accompagner la décision
Remettre un rapport traçable avec sa valeur ou sa fourchette, ses sources et ses limites, préparer sa présentation et définir les conditions de son actualisation.
Pourquoi choisir Klarc pour l’évaluation financière d’une marque?
Voici quelques-uns des avantages à choisir Klarc comme conseil en propriété industrielle.
Assiette juridique et économique explicitée
Méthodes, comparables et hypothèses traçables
Rapport utilisable pour la décision visée
Intervention coordonnée sans résultat garanti
Avis clients sur le cabinet Klarc
Osmosis
Night
GA Smart Building

The Island Cosmetics

Nova Proto

Althea
Questions fréquentes sur l’évaluation financière d’une marque
Lorsque l’entreprise prépare une cession, une acquisition, une licence, un apport, un litige ou un arbitrage de portefeuille nécessitant une estimation documentée. Il est préférable de cadrer la mission avant la négociation ou la décision afin d’identifier les droits, périodes et données à réunir sans retarder l’opération.
Réunissez les certificats et extraits de portefeuille, contrats de licence ou coexistence, preuves d’usage, ventes et marges par produits ou territoires, budgets de communication, redevances, projections et études de marché disponibles. Klarc précise ensuite les périodes, entités et pièces réellement nécessaires au rapport.
La mission comprend le cadrage de l’objectif, la vérification du périmètre des droits, la collecte et le contrôle des données, le choix des approches, les calculs, les sensibilités et la rédaction du rapport. Les travaux comptables, fiscaux ou contentieux spécialisés peuvent nécessiter une coordination distincte.
Le rapport présente la date et l’usage retenus, les droits et territoires inclus, les données examinées, les méthodes, les calculs, les hypothèses, les sensibilités, les résultats et leurs limites. Il peut être accompagné d’un dossier de données et d’une restitution aux dirigeants, parties ou conseils concernés.
Klarc identifie les lacunes, recherche avec le client des sources de remplacement et explique leur incidence. La mission peut être adaptée, certaines approches peuvent être écartées ou le résultat présenté sous forme de scénarios. Une donnée insuffisante n’est pas remplacée par une précision artificielle.
Non. Elle fournit une estimation construite pour un objectif, une date et des hypothèses déterminés. Le prix dépend aussi de la négociation, des modalités contractuelles, du financement, du calendrier et de la situation des parties. Un tiers peut également retenir d’autres informations ou hypothèses.
Sources et références


Discutons de votre projet
Sans engagement
Évaluer les enjeux spécifiques de votre projet
Identifier les premières pistes d’actions prioritaires
Nous vous proposons un plan d’accompagnement adapté à vos besoins et ressources