
Avocat fiscaliste à Toulouse : conseil, contrôle et contentieux
Votre imposition se fixe dans vos opérations, vos déclarations et les courriers de l’administration
L’impôt réellement supporté se construit dans les opérations, écritures, déclarations et échanges déjà engagés. Sans analyse fiscale préalable, une décision peut produire un coût ou une obligation qui n’a pas été mesuré.
- Une cession, restructuration, distribution ou rémunération est décidée avant chiffrage complet.
- Un régime de TVA, d’impôt sur les sociétés ou de faveur repose sur des conditions non documentées.
- Une demande de renseignements ou une vérification rend chaque réponse déterminante.
- Une rectification ou mise en recouvrement ouvre des délais de contestation immédiats.
Cette imposition, laissée en l’état, coûte plus cher et se défend moins bien
Une imposition contestée évolue vite : intérêts, majorations et délais s’ajoutent pendant que les preuves deviennent plus difficiles à réunir. Il faut préserver sans attendre les droits du contribuable.
- Le montant réclamé peut augmenter avec les intérêts de retard et les pénalités.
- Une réponse, réclamation ou recours tardif peut fermer la contestation malgré un fond solide.
- Le paiement peut être poursuivi avant l’issue du désaccord et peser sur la trésorerie.
- Contrats, flux et correspondances peuvent manquer au moment où la preuve devient décisive.
La solution : Klarc pour le droit fiscal
Un avocat fiscaliste à Toulouse pour reprendre cette imposition, du conseil au contentieux
Pour reprendre cette imposition, Klarc met à disposition des entreprises, dirigeants et particuliers de Toulouse un avocat fiscaliste qui intervient au stade où se trouve réellement le dossier : avant l’opération, pendant le contrôle ou après la mise en recouvrement.
- Qualification du dossier : contribuable, impôts concernés, exercices, opérations, montants en jeu, actes reçus et délais applicables, avant toute recommandation.
- Conseil en amont : chiffrage des options d’une opération, conditions à respecter, obligations déclaratives, et sécurisation par un rescrit ou une position écrite lorsque cela est utile.
- Régularisation et contrôle : déclarations rectificatives, réponses aux demandes de l’administration, préparation des entretiens de vérification et maîtrise des informations transmises.
- Rectification, recouvrement et contentieux : observations dans le délai, recours hiérarchique ou saisine de la commission compétente, réclamation assortie d’une demande de sursis de paiement, puis requête devant le tribunal administratif de Toulouse ou le tribunal judiciaire de Toulouse selon l’impôt en cause.
L’avocat travaille avec votre expert-comptable pour les données et les calculs qui relèvent de lui, et la lettre de mission précise les actes inclus, les honoraires et l’identité professionnelle de l’avocat chargé du dossier. Vous savez ainsi ce que vous devez, ce que vous pouvez discuter et dans quel délai agir. L’administration et les juridictions conservent leur pouvoir d’appréciation : aucune économie d’impôt ni aucune issue contentieuse n’est garantie.
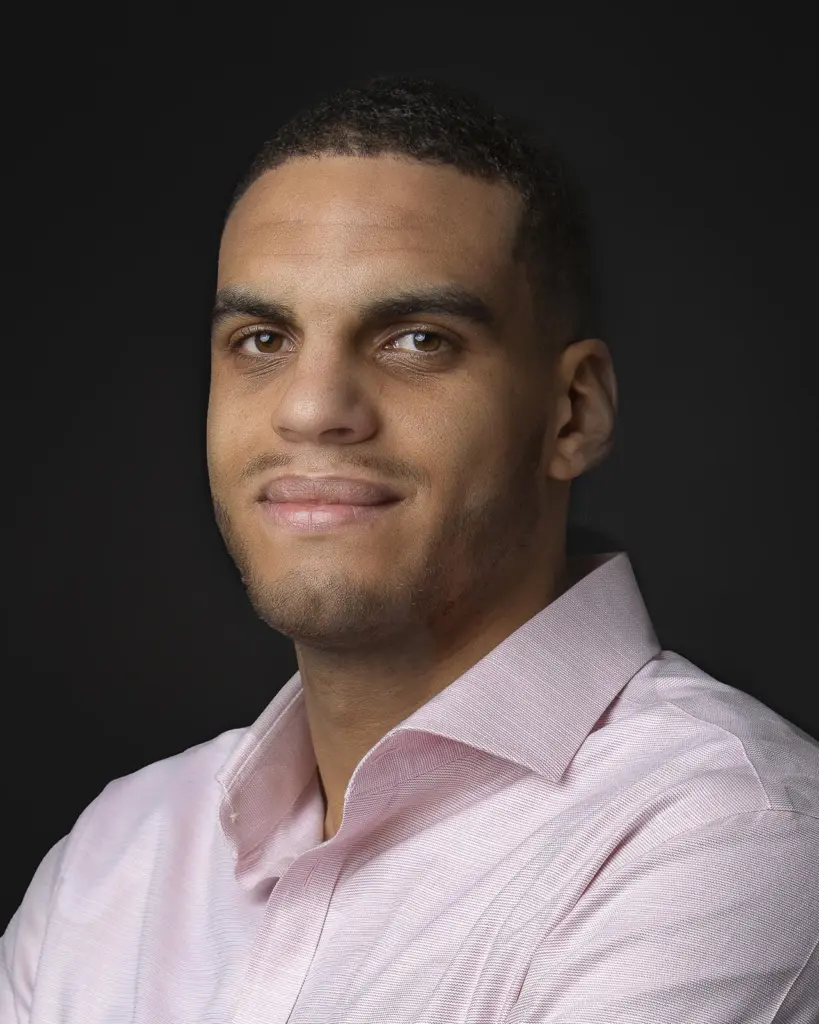
Monsieur Samuel Bélé : Responsable de mission
Samuel Bélé est responsable de mission chez Klarc et ancien inspecteur des finances publiques. Il est titulaire d’un master en droit public et a été formé à l’École nationale des finances publiques.Au sein de l’administration, il a exercé dans un pôle de contrôle et d’expertise, avec une pratique du contrôle sur pièces, de l’analyse fiscale et des échanges avec les contribuables et les entreprises. Il a ensuite rejoint Klarc comme juriste avant de devenir responsable de mission.Au sein de l’équipe, il travaille aux côtés de Maître Benjamin Visser, avocat au barreau de Toulouse, sur les questions de fiscalité de l’innovation, de contrôle fiscal et de contentieux.


Déroulement d’une mission portant sur le droit fiscal
Qualifier l’imposition en jeu
Identifier le contribuable, les impôts, les exercices, les opérations, les montants réclamés et les délais déjà ouverts.
Reconstituer le dossier
Rapprocher déclarations, comptes, contrats, factures, décisions et courriers avec leurs dates et leurs preuves d’envoi.
Arrêter la position et l’action
Trancher entre sécurisation, régularisation, réponse à l’administration, observations, réclamation avec sursis de paiement ou recours juridictionnel.
Conduire et suivre
Rédiger les actes prévus au mandat, tenir les échanges avec l’administration et surveiller chaque échéance jusqu’au terme de la mission.
Pourquoi choisir Klarc pour le droit fiscal?
Voici quelques-uns des avantages à choisir Klarc comme avocat fiscaliste.
Imposition chiffrée avant décision
Champ continu du conseil au contentieux
Dossier daté et traçable
Ancrage toulousain sans adresse inventée
Avis clients sur le cabinet Klarc
Aloen

Thanks-boss
Raftsolar
Aloen
22 Event

Unicraft VC

La French Touch
Osmosis
Questions fréquentes sur le droit fiscal
Avant une opération sensible, dès la découverte d’un écart ou à réception d’un courrier fiscal. Une intervention précoce permet d’identifier l’acte, les délais, les périodes et les pièces utiles avant que les options ne se réduisent.
Réunissez les courriers reçus, déclarations, contrats, factures, écritures comptables, décisions, preuves de dépôt et une première chronologie. Indiquez les montants, périodes et interlocuteurs concernés. La liste est ensuite adaptée au sujet et au stade de la procédure.
Selon le mandat : note fiscale, dossier de correction, réponse à une demande, observations, réclamation, chronologie des faits, bordereau de pièces et calendrier procédural. Le livrable dépend de l’acte reçu, des preuves et de la voie retenue.
Non. L’assistance peut commencer avant une opération, lors d’une demande d’information, à réception d’un avis de contrôle ou dès qu’un écart est détecté. Le cadrage précoce sert à préserver les pièces et délais sans préjuger de la stratégie finale.
Le périmètre et les responsabilités sont définis au cadrage. L’expert-comptable peut contribuer aux écritures, déclarations et rapprochements, tandis que Klarc qualifie les enjeux juridiques et procéduraux et prépare les actes prévus au mandat. Le cadrage confirme ensuite les limites du mandat.
Non. Klarc qualifie la situation, documente la position et préserve les voies utiles. L’administration et les juridictions conservent leur pouvoir d’appréciation, et l’issue dépend notamment des faits, preuves et règles applicables. Le cadrage confirme ensuite les limites du mandat.
Sources et références


Discutons de votre projet
Sans engagement
Évaluer les enjeux spécifiques de votre projet
Identifier les premières pistes d’actions prioritaires
Nous vous proposons un plan d’accompagnement adapté à vos besoins et ressources