
Rescrit fiscal : demander une position à l’administration
Votre projet est prêt, l’administration n’a pris aucune position
Le traitement fiscal envisagé repose encore sur votre lecture des textes, sans position écrite de l’administration. Exonération, crédit d’impôt, régime de faveur ou qualification d’une opération dépendent pourtant de faits précis et d’une voie de rescrit adaptée.
- La signature, l’investissement ou l’échéance déclarative peuvent approcher.
- Certains éléments sont arrêtés, tandis que d’autres restent des variantes.
- Une réponse ne protège que la situation exactement et complètement décrite.
- Les procédures disponibles ont des conditions, délais et effets différents.
Faute de position écrite, le risque court pendant tout le délai de reprise
Sans position écrite, le régime peut être remis en cause plusieurs exercices plus tard, lorsque les montants et les décisions prises sont plus difficiles à corriger. La discussion porte alors sur des faits, dates et pièces qu’il faut reconstituer après coup.
- Un rappel d’impôt peut s’ajouter aux intérêts et, selon le cas, aux majorations.
- Après l’échéance utile ou le début d’un contrôle, la garantie peut ne plus être accessible.
- Des preuves éparses affaiblissent l’explication de la position retenue.
- Un acquéreur ou financeur peut retarder l’opération ou exiger une garantie.
La solution : Klarc pour le rescrit fiscal
Un rescrit préparé pour que l’administration prenne position sur votre projet
Pour que l’administration prenne position, Klarc construit la demande avec un avocat fiscaliste, de la vérification d’opportunité jusqu’à l’exploitation de la réponse.
- Opportunité d’abord : nous comparons le rescrit aux autres voies, une analyse interne documentée ou une demande plus ciblée, et nous vérifions que la question mérite d’être posée maintenant, au regard de l’enjeu chiffré, du calendrier de l’opération et du délai de réponse.
- Procédure et destinataire : rescrit général ou rescrit spécifique — crédit d’impôt recherche et innovation, jeune entreprise innovante, établissement stable, abus de droit, mécénat — service compétent, forme et pièces attendues, effet d’un accord tacite lorsque la procédure en prévoit un.
- Dossier et question : faits arrêtés distingués des variantes, contrats, flux, calculs et hypothèses économiques, présentation complète et sincère de la situation, puis rédaction de la question et de l’analyse soutenue, textes et doctrine à l’appui, dans une formulation qui laisse peu de place à une réponse inexploitable.
- Dépôt et suites : preuve de dépôt conservée, réponses aux demandes de complément, lecture de la position obtenue, demande de second examen lorsque la procédure l’ouvre, et arbitrage entre adapter le projet, y renoncer ou l’assumer en connaissance de cause.
Vous savez ce qui a été soumis, ce que la position couvre et ce qu’elle laisse ouvert. Le sens de la réponse et son délai appartiennent à l’administration, et une évolution significative du projet après la réponse appelle une nouvelle analyse.
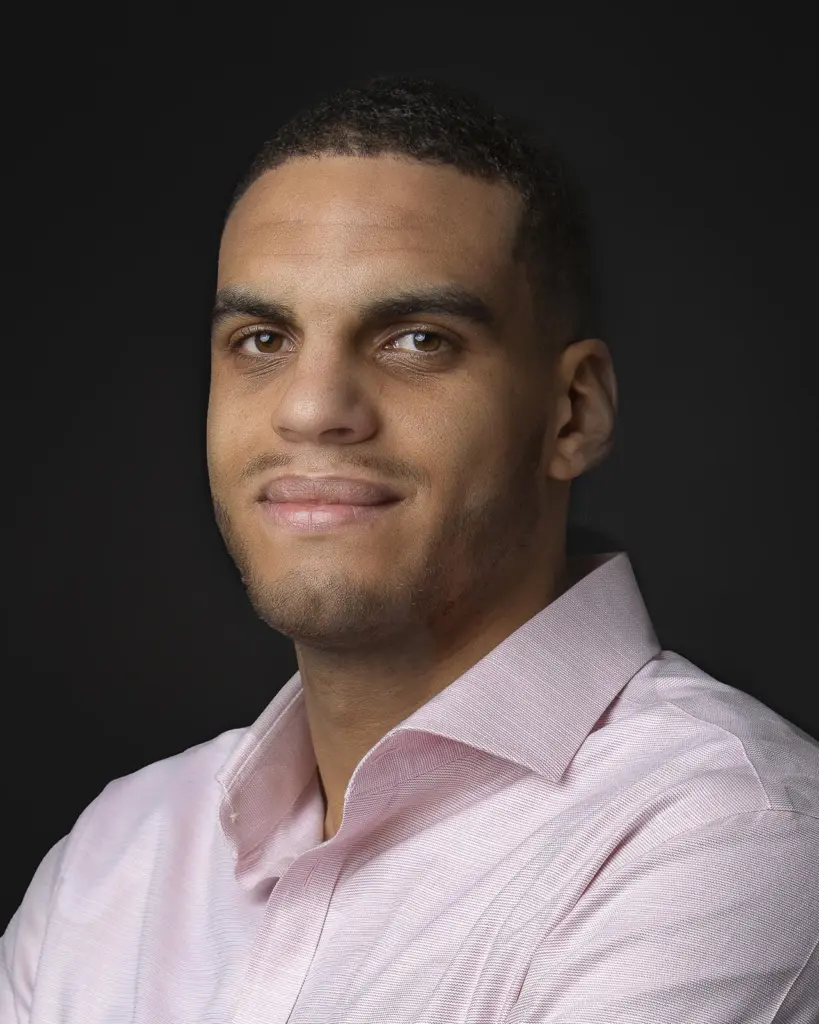
Monsieur Samuel Bélé : Responsable de mission
Samuel Bélé est responsable de mission chez Klarc et ancien inspecteur des finances publiques. Il est titulaire d’un master en droit public et a été formé à l’École nationale des finances publiques.Au sein de l’administration, il a exercé dans un pôle de contrôle et d’expertise, avec une pratique du contrôle sur pièces, de l’analyse fiscale et des échanges avec les contribuables et les entreprises. Il a ensuite rejoint Klarc comme juriste avant de devenir responsable de mission.Au sein de l’équipe, il travaille aux côtés de Maître Benjamin Visser, avocat au barreau de Toulouse, sur les questions de fiscalité de l’innovation, de contrôle fiscal et de contentieux.


Déroulement d’une mission portant sur le rescrit fiscal
Cadrer la question fiscale
Identifier le point de droit qui commande la décision, l’enjeu chiffré et l’échéance déclarative qui ferme la fenêtre.
Choisir la procédure
Comparer rescrit général et rescrits spécifiques, confirmer le service compétent, le délai de réponse et l’effet attendu.
Construire et rédiger la demande
Réunir contrats, chiffres et hypothèses, séparer les faits arrêtés des variantes, formuler la question et l’analyse soutenue.
Déposer, suivre et exploiter la réponse
Conserver la preuve de dépôt, traiter les demandes de complément, analyser la position reçue et arrêter la suite du projet.
Pourquoi choisir Klarc pour le rescrit fiscal?
Voici quelques-uns des avantages à choisir Klarc comme avocat fiscaliste.
Opportunité tranchée avant tout dépôt
Rescrit général et rescrits spécifiques
Faits arrêtés séparés des variantes
Portée et limites de la réponse expliquées
Avis clients sur le cabinet Klarc
Aloen

Thanks-boss
Raftsolar
Aloen
Questions fréquentes sur le rescrit fiscal
Klarc qualifie l’incertitude, la décision attendue, l’état d’avancement des faits et le calendrier. Cette revue permet de déterminer si une demande de position doit être envisagée ou si une autre analyse est préférable.
Selon l’opération, le dossier peut comprendre contrats, organigrammes, schémas de flux, décisions, pièces comptables, déclarations et correspondances. Klarc distingue les documents définitifs des projets et signale les faits ou justificatifs qui doivent encore être stabilisés.
Oui, si cela entre dans le périmètre convenu. La mission peut couvrir cadrage, rédaction de la question, exposé chronologique, analyse, annexes et préparation du dépôt.
L’accompagnement peut inclure le suivi des demandes complémentaires, la préparation des réponses et la tenue du dossier des échanges. Les modalités sont précisées au cadrage.
Klarc analyse si l’évolution affecte les faits déterminants et la portée attendue ou acquise de la réponse. Une position ne doit pas être appliquée automatiquement à une opération différente.
Sources et références


Discutons de votre projet
Sans engagement
Évaluer les enjeux spécifiques de votre projet
Identifier les premières pistes d’actions prioritaires
Nous vous proposons un plan d’accompagnement adapté à vos besoins et ressources