

Proposition de rectification
Klarc prépare votre réponse à une proposition de rectification en vérifiant le délai, chaque motif, les calculs et les justificatifs.
L’administration a chiffré un redressement et fixé un délai de réponse. Le dossier mêle plusieurs motifs, impôts et années, avec des qualifications, pièces et calculs qui n’ont pas tous la même solidité.
Il faut reconstituer la procédure, les échanges et les garanties, puis confronter chaque rectification aux déclarations, contrats, factures et comptes. Droits, intérêts et majorations doivent être recalculés. Les délais de réponse, de réclamation et de paiement, l’exposition de trésorerie et les effets sur les exercices suivants doivent aussi être mesurés.
Non discuté, ce redressement suit son cours vers la mise en recouvrement. Un point omis dans le délai devient plus difficile à rouvrir, tandis qu’une acceptation peut déplacer la charge de la preuve.
Les intérêts et majorations s’ajoutent aux droits et les sommes deviennent exigibles sans demande adaptée de sursis ou de délai. Les mêmes qualifications peuvent affecter les exercices suivants, les déficits, les associés ou un contrôle ultérieur. Une stratégie tardive réduit enfin les possibilités de négociation et de recours.
Pour discuter ce redressement, Klarc reprend le dossier avec un avocat fiscaliste et prépare l’action encore utile au stade réellement atteint.
Vous savez ce qui est contesté, sur quels arguments, dans quels délais et pour quel coût, étant entendu que la décision appartient à l’administration puis, le cas échéant, au juge de l’impôt.
Lorsque l’imposition est mise en recouvrement, la réclamation contentieuse et la demande de sursis de paiement doivent être examinées séparément : contester le montant ne suspend pas, à lui seul, son paiement. Le dossier précise les sommes contestées et les garanties éventuellement demandées.
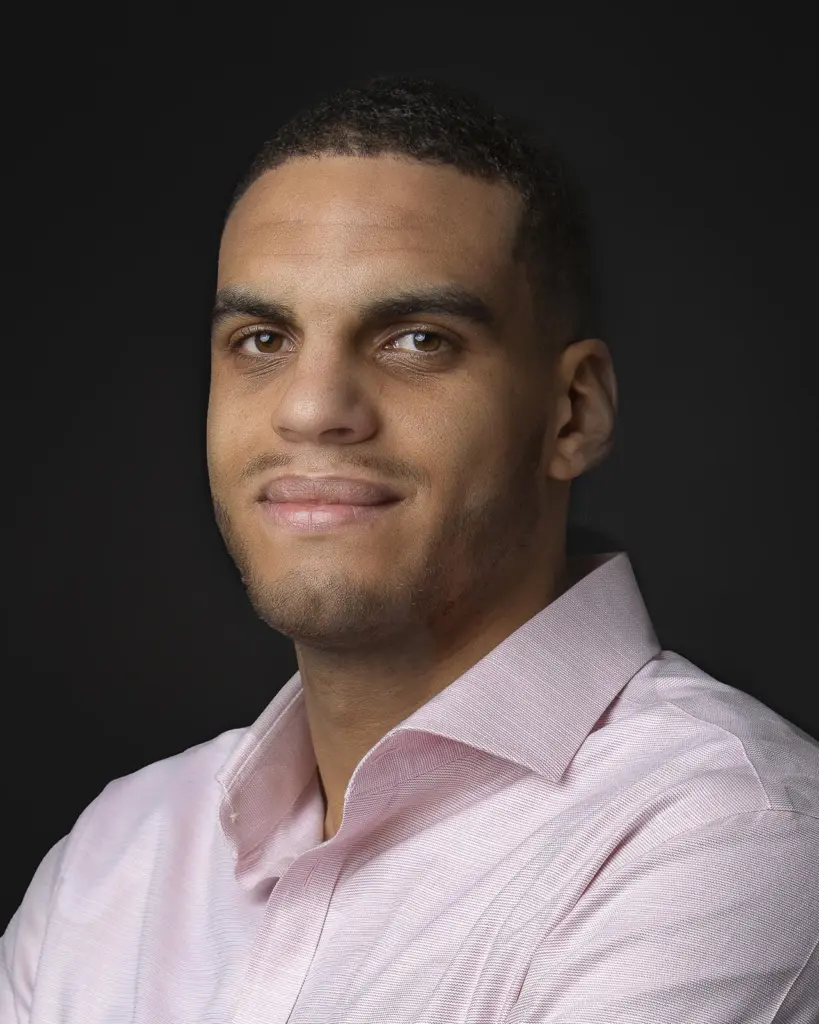
Samuel Bélé est responsable de mission chez Klarc et ancien inspecteur des finances publiques. Il est titulaire d’un master en droit public et a été formé à l’École nationale des finances publiques.Au sein de l’administration, il a exercé dans un pôle de contrôle et d’expertise, avec une pratique du contrôle sur pièces, de l’analyse fiscale et des échanges avec les contribuables et les entreprises. Il a ensuite rejoint Klarc comme juriste avant de devenir responsable de mission.Au sein de l’équipe, il travaille aux côtés de Maître Benjamin Visser, avocat au barreau de Toulouse, sur les questions de fiscalité de l’innovation, de contrôle fiscal et de contentieux.

Identifier la procédure engagée, les garanties attachées et les délais de réponse, de réclamation et de paiement encore ouverts.
Confronter chaque rectification aux faits, aux déclarations et aux pièces comptables et contractuelles disponibles.
Vérifier l’assiette, les taux, les années reprises, les intérêts de retard et la motivation des majorations.
Rédiger la réponse ou la réclamation, demander le sursis de paiement s’il y a lieu, puis suivre les échanges jusqu’au recours.
Voici quelques-uns des avantages à choisir Klarc comme avocat fiscaliste.

À différents stades, dès lors que les actes et échéances sont identifiables. Une proposition encore ouverte appelle un travail différent de rappels maintenus ou mis en recouvrement. Le premier échange sert donc à qualifier l’état du dossier avant de définir la mission.
Les courriers et décisions reçus, les réponses déjà envoyées avec leurs preuves de dépôt, les déclarations et calculs concernés, ainsi que les principales pièces justificatives. Une chronologie même incomplète aide à repérer les documents manquants et les délais à vérifier.
Non. La défense contre un redressement est le hub de diagnostic et d’orientation globale. Lorsque l’acte reçu est une proposition de rectification dans son délai de réponse, la prestation dédiée porte sur son découpage chef par chef et la rédaction des observations.
Oui, sous réserve des délais et voies encore ouverts. Klarc reprend les échanges pour éviter les contradictions, identifier les arguments déjà traités et déterminer ce qui peut encore être documenté. Les actes reçus et preuves de transmission sont indispensables à cette analyse.
Pas nécessairement. Les effets d’une démarche sur le recouvrement dépendent de la procédure et des demandes effectivement formulées. Klarc vérifie l’acte, le stade et les options pertinentes, mais ne présente aucune suspension ou décision favorable comme automatique.
Sans engagement
Évaluer les enjeux spécifiques de votre projet
Identifier les premières pistes d’actions prioritaires
Nous vous proposons un plan d’accompagnement adapté à vos besoins et ressources


