
Contrôle fiscal des particuliers : préparer vos réponses
L’administration confronte vos déclarations aux points contrôlés
Un contrôle fiscal confronte vos déclarations à votre situation réelle pour des années données. L’administration peut examiner revenus, résidence, patrimoine, déductions, cessions ou flux. Le courrier fixe le périmètre, les délais et les garanties.
- Les faits doivent être reconstitués au-delà d’une ligne de déclaration.
- La qualification d’un revenu, prêt, donation ou actif peut être discutée.
- Les preuves sont réparties entre actes, contrats, relevés et courriers.
- Chaque réponse doit rester cohérente avec les explications déjà données.
Il faut donc identifier la procédure avant de répondre.
Ces points contrôlés peuvent devenir des rectifications durables
Une réponse tardive ou contradictoire peut réduire le débat et laisser l’administration imposer sa lecture. Une base ou qualification mal discutée peut conduire à rectification, intérêts et majorations.
- Un délai ou une garantie mal identifié prive la réponse de son utilité.
- Une opération mal reconstituée peut recevoir un traitement fiscal différent.
- Des justificatifs isolés affaiblissent une déduction, une cession ou l’origine d’un flux.
- Une proposition non analysée déplace le dossier vers réclamation ou contentieux.
L’exposition fiscale et patrimoniale doit être mesurée avant de décider.
La solution : Klarc pour le contrôle fiscal des particuliers
Klarc documente les points contrôlés et défend votre position fiscale
Pour répondre aux points contrôlés, Klarc commence par identifier la procédure engagée, son périmètre, les échéances et les garanties applicables. Les faits, déclarations, opérations et pièces sont ensuite rapprochés afin de comprendre chaque question, d’en vérifier la qualification fiscale et de choisir une position : expliquer, compléter, corriger, régulariser lorsque cela se justifie ou contester.
- Lecture des avis, demandes, propositions et échanges pour dater les délais, distinguer les étapes et circonscrire les impôts, années et questions réellement visés.
- Reconstitution chronologique des revenus, actifs, cessions, prêts, dons, dépenses et flux concernés, avec signalement des faits ou pièces qui restent à confirmer.
- Analyse des qualifications, bases, valeurs, déductions, exonérations, intérêts et majorations discutés, sans présenter comme acquis ce qui dépend de l’administration ou du juge.
- Préparation des réponses, observations, annexes et entretiens, avec une argumentation reliée aux faits et une preuve d’envoi conservée.
- Examen de la proposition de rectification et conduite des suites pertinentes : observations complémentaires, recours hiérarchique, interlocuteur ou commission lorsque ces voies s’appliquent, réclamation et sursis de paiement si nécessaire.
- Coordination avec le notaire, l’expert-comptable ou un autre conseil lorsque le contrôle croise leur périmètre, sans confondre leurs diligences avec la défense fiscale personnelle.
Vous disposez ainsi d’un dossier daté, d’une position motivée et d’une vue claire sur les décisions à prendre à chaque étape. Klarc améliore la qualité, la cohérence et la traçabilité de la défense ; l’accompagnement ne garantit ni l’abandon d’un point contrôlé ni l’issue d’un recours.
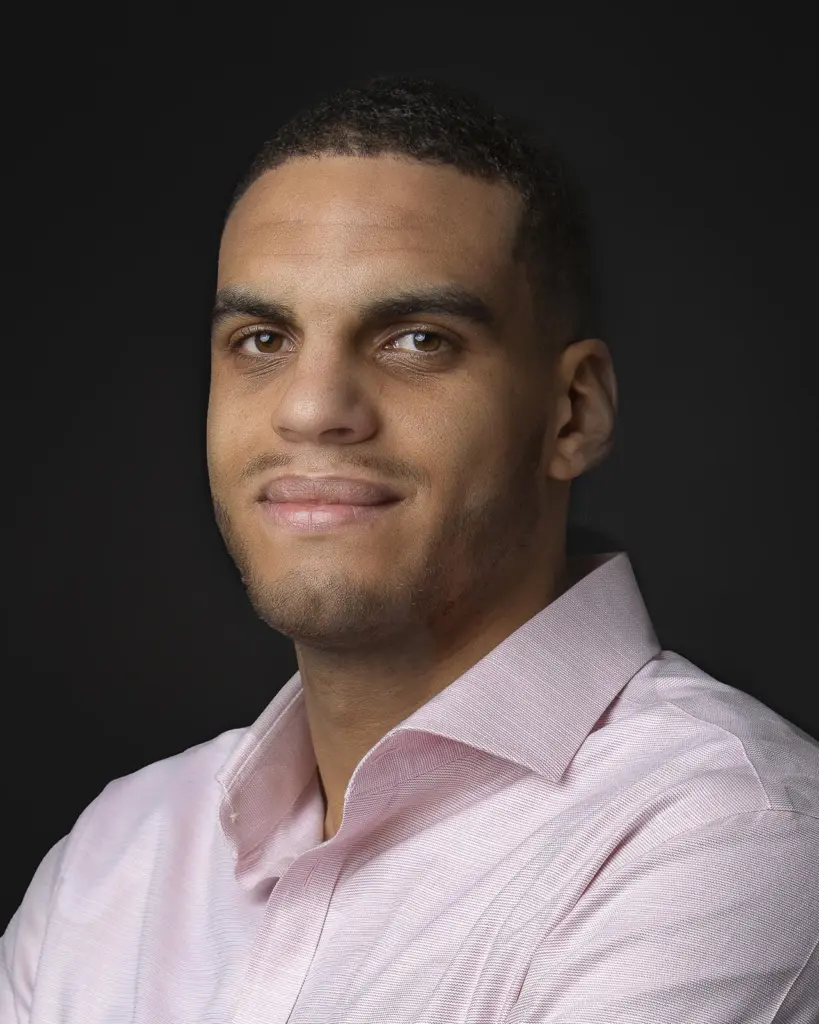
Monsieur Samuel Bélé : Responsable de mission
Samuel Bélé est responsable de mission chez Klarc et ancien inspecteur des finances publiques. Il est titulaire d’un master en droit public et a été formé à l’École nationale des finances publiques.Au sein de l’administration, il a exercé dans un pôle de contrôle et d’expertise, avec une pratique du contrôle sur pièces, de l’analyse fiscale et des échanges avec les contribuables et les entreprises. Il a ensuite rejoint Klarc comme juriste avant de devenir responsable de mission.Au sein de l’équipe, il travaille aux côtés de Maître Benjamin Visser, avocat au barreau de Toulouse, sur les questions de fiscalité de l’innovation, de contrôle fiscal et de contentieux.


Déroulement d’une mission portant sur le contrôle fiscal des particuliers
Cadrer le contrôle reçu
Identifier la procédure, les impôts, les années, les questions, les délais et les garanties applicables.
Reconstituer les faits examinés
Rapprocher déclarations, revenus, patrimoine, opérations et échanges pour fixer une chronologie cohérente.
Analyser puis préparer la position
Vérifier les qualifications et les montants discutés, réunir les preuves et rédiger les réponses ou observations.
Conduire les suites utiles
Suivre les échanges, examiner les rectifications et engager les recours adaptés au stade du dossier.
Pourquoi choisir Klarc pour le contrôle fiscal des particuliers?
Voici quelques-uns des avantages à choisir Klarc comme avocat fiscaliste.
Procédure et délais cartographiés
Faits et fiscalité rapprochés
Position motivée et traçable
Mission suivie jusqu’aux recours utiles
Avis clients sur le cabinet Klarc
Aloen

Thanks-boss
Raftsolar
Aloen
Questions fréquentes sur le contrôle fiscal des particuliers
Le plus tôt possible après le courrier, avant de transmettre des relevés ou explications importants. Klarc peut ainsi vérifier la personne, les années et les impôts visés, organiser la collecte et éviter qu’une réponse spontanée ne mélange plusieurs flux ou contribuables.
Le courrier reçu, les déclarations et avis des années concernées, les relevés ou actes déjà demandés et tout document expliquant les principaux mouvements. Pour un dirigeant, les décisions sociales ou extraits de compte courant utiles peuvent être ajoutés après délimitation du besoin.
Pas automatiquement. La collecte est organisée autour des questions, périodes et impôts identifiés dans le courrier. Des documents complémentaires peuvent devenir nécessaires au fil de l’analyse, mais leur pertinence et leur portée sont vérifiées avant transmission.
Les opérations communes sont rapprochées pour éviter les contradictions, par exemple rémunérations, dividendes, frais ou comptes courants. Les réponses, pièces et calendriers restent néanmoins séparés, car la société et la personne physique sont des contribuables distincts.
Non. Klarc analyse sa cohérence, explique sa portée et l’intègre à une réponse documentée, mais l’administration conserve son pouvoir d’appréciation. Si elle propose une rectification, les motifs et calculs sont examinés avant de déterminer la suite adaptée.
Sources et références


Discutons de votre projet
Sans engagement
Évaluer les enjeux spécifiques de votre projet
Identifier les premières pistes d’actions prioritaires
Nous vous proposons un plan d’accompagnement adapté à vos besoins et ressources