

Intégration fiscale
Klarc aide les groupes à choisir et mettre en place l’intégration fiscale, puis à suivre les entrées, sorties et calculs communs.
Ventes, achats, investissements, flux entre sociétés et distributions produisent un effet fiscal dès qu’ils sont contractés, facturés puis déclarés. Sans arbitrage, le traitement fiscal se construit au fil des écritures.
Les options et échéances peuvent rester sans responsable identifié.
Un traitement fiscal subi peut produire un coût dès la facturation ou la déclaration, puis réapparaître à la clôture ou lors d’un contrôle. Sa répétition mobilise davantage de trésorerie et de justificatifs.
Investissement ou réorganisation peuvent rester en attente.
Pour que ce traitement fiscal soit choisi plutôt que subi, Klarc part de l’opération réelle — son objet, ses montants, ses parties, son calendrier — et non d’un exposé de règles. L’avocat fiscaliste identifie les impôts concernés, compare les options ouvertes, en chiffre les conséquences et prépare les écrits qui expliqueront le choix lorsqu’il sera relu.
Klarc coordonne son intervention avec votre direction financière et votre expert-comptable, qui restent responsables des comptes et des déclarations. Vous ressortez en mesure de décider, de chiffrer et de justifier chaque opération ; aucune économie d’impôt ni acceptation de la position par l’administration n’est promise.
En cas d’avis d’examen de comptabilité, les positions fiscales doivent pouvoir être rapprochées du fichier des écritures comptables et des pièces justificatives. Cette intervention dédiée organise les transmissions et les réponses avec votre direction financière et votre expert-comptable.
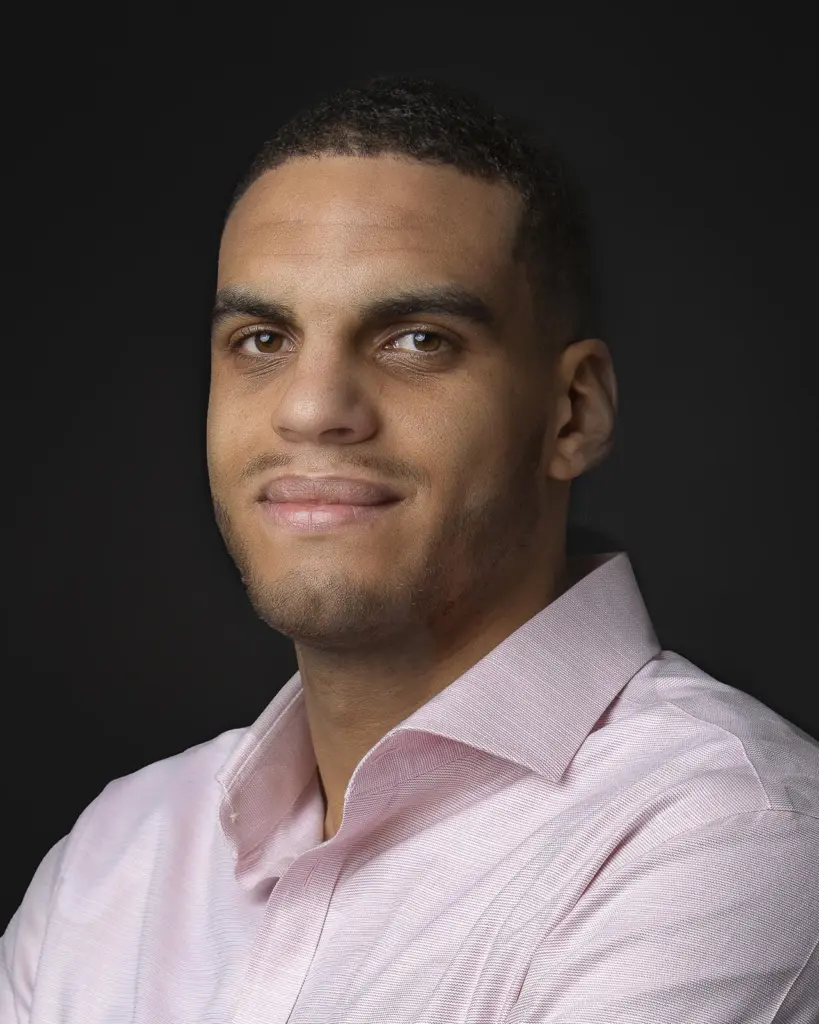
Samuel Bélé est responsable de mission chez Klarc et ancien inspecteur des finances publiques. Il est titulaire d’un master en droit public et a été formé à l’École nationale des finances publiques.Au sein de l’administration, il a exercé dans un pôle de contrôle et d’expertise, avec une pratique du contrôle sur pièces, de l’analyse fiscale et des échanges avec les contribuables et les entreprises. Il a ensuite rejoint Klarc comme juriste avant de devenir responsable de mission.Au sein de l’équipe, il travaille aux côtés de Maître Benjamin Visser, avocat au barreau de Toulouse, sur les questions de fiscalité de l’innovation, de contrôle fiscal et de contentieux.

Décrire l’opération envisagée ou déjà réalisée : sociétés concernées, montants, flux, dates, échéances déclaratives et décision à prendre ou à corriger.
Examiner les contrats, factures, conventions entre sociétés, écritures et déclarations déposées pour établir les faits réellement documentés.
Qualifier l’opération impôt par impôt, mesurer le coût et les obligations de chaque option, signaler les conditions, les risques et les informations manquantes.
Remettre la consultation, la convention ou les consignes correspondantes, répartir les actions entre l’entreprise, l’expert-comptable et l’avocat, et fixer le prochain point.
Voici quelques-uns des avantages à choisir Klarc comme avocat fiscaliste.

Avant une clôture sensible, une acquisition ou réorganisation, après une croissance rapide, lors d’un changement d’équipe ou lorsque plusieurs écarts documentaires apparaissent. La mission convient aussi à une revue périodique destinée à prioriser les sujets, tant qu’aucune procédure de contrôle ne nécessite déjà une assistance dédiée.
Préparez organigramme, calendrier fiscal, principales déclarations et liasses, balance ou extractions ciblées, contrats significatifs, factures, décisions sociales, tableaux de calcul et procédures internes. Le cadrage détermine ensuite un échantillon ou un périmètre pertinent plutôt que de demander indistinctement toutes les archives.
Non. Le périmètre est défini selon les entités, périodes, flux et risques identifiés. Le diagnostic transversal peut orienter vers des revues approfondies distinctes en impôt sur les sociétés, TVA, fiscalité des holdings ou intégration fiscale, afin que chaque sujet dispose du temps et des pièces nécessaires.
Selon le mandat, Klarc remet une cartographie des obligations et flux, une matrice de risques, une liste de pièces manquantes et un plan d’action avec responsables et échéances. Les analyses spécialisées ou actes déclaratifs qui dépassent le diagnostic sont cadrés séparément.
Il peut fournir écritures, liasses, déclarations et méthodes de calcul, puis participer à la compréhension et à la mise en œuvre des corrections. Klarc traite le cadrage juridique et fiscal convenu. Les rôles, validations et décisions de l’entreprise sont précisés pour éviter les doublons ou zones sans responsable.
Non. Il aide à détecter et documenter les écarts dans le périmètre examiné, mais ne garantit ni l’absence de contrôle ni la position de l’administration. Les conclusions dépendent des informations disponibles, et toute nouvelle pièce ou évolution des faits peut nécessiter une mise à jour.
Sans engagement
Évaluer les enjeux spécifiques de votre projet
Identifier les premières pistes d’actions prioritaires
Nous vous proposons un plan d’accompagnement adapté à vos besoins et ressources


